한눈에 보는 정의
같은 돈이라도 출처나 용도에 따라 마음속에서 다른 계좌로 나눠 다르게 쓰고 판단하는 경향.
이런 말로 들어요
- 연 99만 원보다 월 8만 2천 원이 덜 부담스럽게 느껴져요.
- 이건 비용이 아니라 투자 계좌로 보이게 해야죠.
그림으로 보기
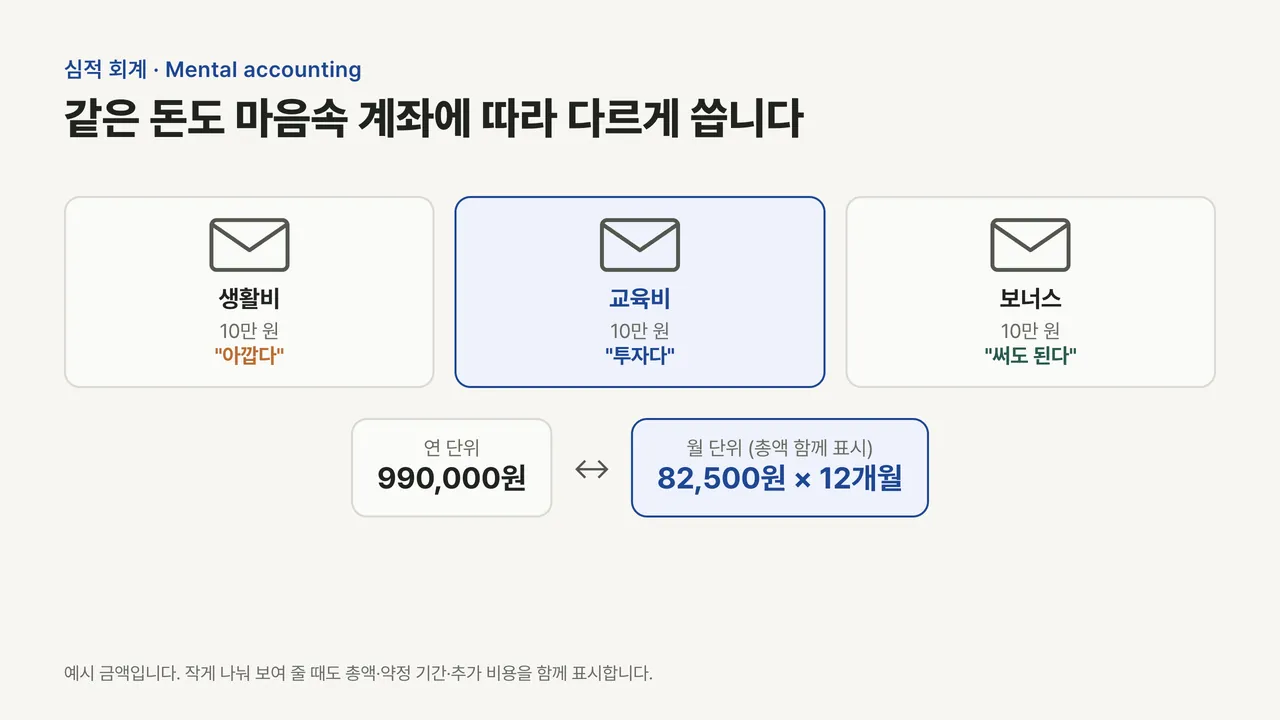
같은 돈을 용도별 계좌로 나눠 다르게 판단하는 경향입니다. 나눠 표시할 때도 총액과 조건을 함께 씁니다.
하캄솔루션 자체 제작 설명도식자세히 알아보기
Thaler(1985)는 사람들이 돈을 하나로 보지 않고 용도별 마음속 계좌로 나눠 관리한다는 심적 회계 개념을 제시했고, 1999년 논문에서 이를 다시 정리했습니다. 보너스로 받은 돈은 쉽게 쓰고 월급은 아끼는 것이 대표적인 예입니다. 가격 제시에서도 "하루 3,300원"처럼 작은 단위로 나누거나, 비용을 '교육비'·'건강비' 같은 계좌로 느끼게 하면 판단이 달라질 수 있습니다.
실무 예시
예를 들어 기장 서비스 가격을 연 단위 총액과 함께 월 단위로도 보여 주고, 고객이 이미 '세무 비용'으로 잡아 둔 예산과 비교하게 합니다.
함께 살펴볼 점
작게 나눠 보여 주더라도 총액·약정 기간·추가 비용을 함께 표시해야 합니다. 총액을 숨기는 쪼개기 표시는 기만적인 광고가 될 수 있습니다.
출처와 검토 정보
- Thaler RH. Mental Accounting and Consumer Choice. Marketing Science, 1985, 4(3):199-214 새 창
심적 회계와 소비자 선택을 다룬 원 연구. 서지 정보는 Crossref로 확인. 실험 수치는 인용하지 않음.
자료 확인 - Thaler RH. Mental accounting matters. Journal of Behavioral Decision Making, 1999, 12(3):183-206 새 창
심적 회계 연구를 정리한 논문. 서지 정보는 Crossref로 확인. 실험 수치는 인용하지 않음.
자료 확인
내용 검토
최초 발행 · 내용 수정