한눈에 보는 정의
사업자가 재화·용역을 공급할 때 발급하는 세금계산서를 전자적 방법으로 발급하고 국세청에 전송하는 것.
이런 말로 들어요
- 계약금 입금되면 전자세금계산서 먼저 발행해 드릴게요.
- 공급가액이랑 부가세가 따로 적혀 있는지 확인 부탁드려요.
그림으로 보기
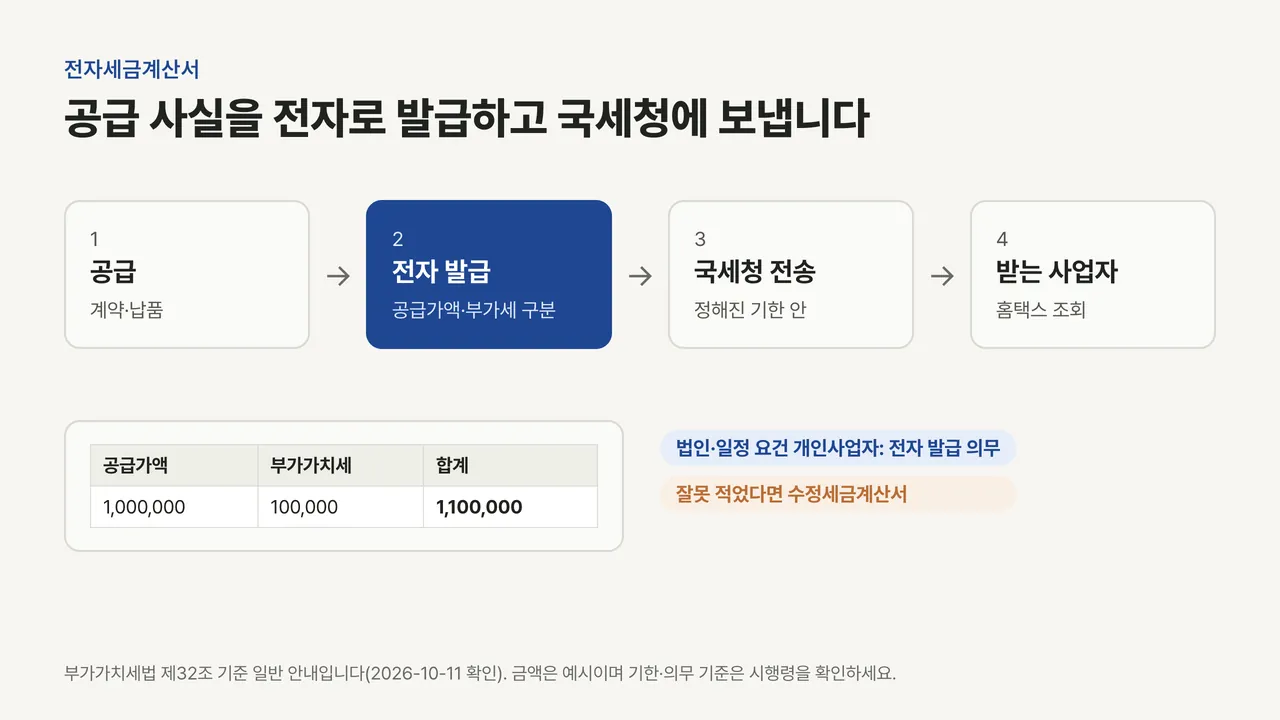
전자세금계산서는 공급가액과 부가가치세를 나눠 전자로 발급하고 국세청에 전송합니다. 잘못 적었다면 수정세금계산서로 바로잡습니다.
하캄솔루션 자체 제작 설명도식자세히 알아보기
부가가치세법은 사업자가 과세 대상 재화나 용역을 공급하면 공급가액과 부가가치세액 등을 적은 세금계산서를 발급하도록 정합니다. 법인사업자와, 직전 연도 사업장별 공급가액(면세 공급가액 포함) 합계가 8천만 원 이상인 개인사업자는 전자세금계산서로 발급해야 합니다. 개인사업자는 8천만 원 이상이 된 해의 다음 해 제2기 과세기간이 시작하는 날(7월 1일)부터 의무가 생기며, 관할 세무서가 1개월 전까지 통지합니다. 이후 공급가액이 8천만 원 미만으로 줄어도 의무 대상에 남습니다. 전자세금계산서를 발급하면 발급일의 다음 날까지 발급 명세를 국세청에 전송해야 합니다. 홈택스, 발급 대행 사업자 시스템, 기업 자원관리(ERP) 설비 등으로 발급할 수 있고, 의무 대상이 아닌 사업자도 전자로 발급할 수 있습니다. 기재 사항을 잘못 적었을 때는 수정세금계산서로 바로잡습니다.
실무 예시
예를 들어 홈페이지 제작 계약에서 계약금을 받을 때 공급가액과 부가가치세를 나눠 적은 전자세금계산서를 발급하고, 잔금 때 같은 방식으로 한 번 더 발급합니다.
함께 살펴볼 점
언제 발급해야 하는지(공급 시기)와 늦게 발급하거나 전송했을 때의 가산세는 이번 설명에 넣지 않았습니다. 계약금·잔금처럼 나눠 받는 거래는 세무사와 발급 시점을 먼저 정합니다.
AI에게 이렇게 요청해 보세요
홈페이지 제작 견적서에 공급가액, 부가가치세, 합계를 나눠 적고, 계약금·잔금 단계별로 세금계산서 발행 시점을 안내하는 문구를 만들어 줘.
코딩·작성 도구에 붙여 쓰기 전에 내 상황에 맞게 바꾸고, 결과는 직접 확인하세요.출처와 검토 정보
- 부가가치세법 제32조(세금계산서 등) 새 창
세금계산서 기재 사항, 법인사업자와 대통령령으로 정하는 개인사업자의 전자세금계산서 발급 의무, 발급 명세 전송, 의무 대상이 아닌 사업자의 전자 발급, 수정세금계산서 조항을 원문으로 확인했습니다(법제처 현행본).
자료 확인 - 부가가치세법 시행령 제68조(전자세금계산서의 발급 등) 새 창
직전 연도 사업장별 공급가액 합계 8천만 원 이상 개인사업자, 다음 해 제2기 과세기간 시작일부터 의무, 1개월 전 통지, 발급 방법, 발급일 다음 날까지 전송 조항을 원문으로 확인했습니다.
자료 확인 - 부가가치세법 제5조(과세기간) 새 창
일반과세자 제2기 과세기간이 7월 1일부터 12월 31일까지임을 원문으로 확인했습니다.
자료 확인
내용 검토
최초 발행 · 내용 수정